Bagi sebagian perusahaan, laporan aktuaria sering kali hanya dipandang sebagai dokumen yang dibutuhkan menjelang audit. Di dalamnya terdapat angka kewajiban imbalan kerja, asumsi aktuaria, serta berbagai istilah teknis yang mungkin tidak langsung dipahami oleh tim HR maupun Finance.
Padahal, di balik angka tersebut terdapat informasi penting mengenai risiko keuangan perusahaan.
Laporan aktuaria tidak hanya menjawab pertanyaan “berapa kewajiban imbalan kerja perusahaan?”. Lebih dari itu, laporan tersebut menunjukkan bagaimana perubahan kondisi karyawan, gaji, tingkat diskonto, dan asumsi lainnya dapat memengaruhi laporan keuangan perusahaan.
Angka dalam Laporan Aktuaria Bukan Sekadar Angka
Salah satu hal yang sering tidak terlihat adalah bahwa kewajiban imbalan kerja merupakan hasil dari proyeksi ke masa depan.
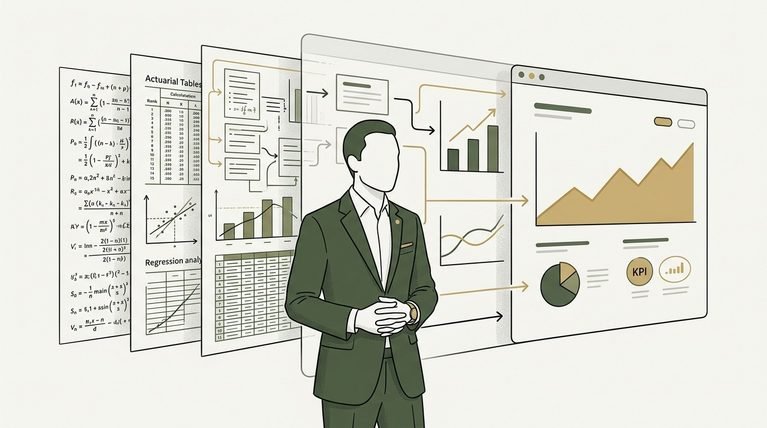
Aktuaris tidak hanya melihat berapa jumlah karyawan dan berapa gaji mereka saat ini. Perhitungan juga mempertimbangkan bagaimana kondisi tersebut dapat berubah sampai manfaat dibayarkan.
Dalam metode Projected Unit Credit, setiap masa kerja karyawan diperhitungkan dalam membentuk hak manfaat di masa depan. Nilai manfaat tersebut kemudian diproyeksikan dan dihitung nilai kininya.
Hasil akhirnya antara lain tercermin dalam PVDBO, yaitu nilai kini dari kewajiban manfaat pasti perusahaan berdasarkan kondisi dan asumsi pada tanggal valuasi.
Artinya, angka dalam laporan aktuaria sangat dipengaruhi oleh berbagai asumsi. Jika asumsi berubah, kewajiban yang tercatat dalam laporan keuangan juga dapat berubah.
Perubahan Asumsi Bisa Mengubah Laporan Keuangan
Hal yang sering tidak terlihat oleh pembaca laporan aktuaria adalah sensitivitas angka terhadap asumsi.
Salah satu contohnya adalah tingkat diskonto.
Jika tingkat diskonto berubah mengikuti kondisi pasar, nilai kini kewajiban imbalan kerja dapat ikut berubah meskipun jumlah karyawan dan gaji perusahaan tidak berubah.
Hal serupa dapat terjadi pada asumsi kenaikan gaji dan tingkat perputaran karyawan.
Perusahaan dengan asumsi kenaikan gaji yang lebih tinggi, misalnya, dapat memiliki estimasi kewajiban yang berbeda karena manfaat karyawan di masa depan juga diproyeksikan lebih tinggi.
Karena itu, laporan aktuaria sebaiknya tidak hanya dibaca dari angka liabilitas akhirnya. Finance dan manajemen perlu memahami asumsi apa yang digunakan dan seberapa besar perubahan asumsi tersebut dapat memengaruhi posisi perusahaan.
Data Karyawan Juga Menentukan Kualitas Hasil
Hal lain yang sering tidak terlihat adalah ketergantungan valuasi aktuaria terhadap kualitas data.
Tanggal lahir, tanggal mulai bekerja, status kepegawaian, dan informasi gaji menjadi bagian penting dalam proses perhitungan.
Kesalahan sederhana pada data dapat menghasilkan perhitungan yang tidak sesuai.
Contohnya, karyawan yang sebenarnya sudah tidak aktif tetapi masih masuk dalam database dapat memengaruhi hasil valuasi. Begitu pula tanggal lahir atau masa kerja yang salah.
Karena itu, tanggung jawab terhadap laporan aktuaria sebenarnya tidak hanya berada pada aktuaris.
HR perlu memastikan data karyawan yang diberikan benar, sedangkan Finance perlu memastikan angka hasil valuasi dapat direkonsiliasi dengan kebutuhan pelaporan keuangan.
Prinsipnya sederhana: perhitungan yang baik tetap membutuhkan data yang baik.
Ada Risiko Audit di Balik Angka yang Tidak Terlihat
Laporan aktuaria juga memiliki fungsi penting dalam proses audit.
Auditor tidak hanya melihat angka kewajiban yang tercatat di neraca. Mereka juga perlu memahami dasar perhitungan, metodologi, asumsi, dan dokumentasi yang mendukung angka tersebut.
Inilah alasan mengapa perhitungan imbalan kerja tidak ideal jika hanya dibuat menggunakan spreadsheet internal tanpa metodologi dan validasi yang memadai.
Kesalahan formula, data yang terlewat, atau asumsi yang tidak dapat dipertanggungjawabkan dapat menyebabkan angka kewajiban menjadi material salah.
Dampaknya tidak berhenti pada perhitungan.
Perusahaan dapat menghadapi pertanyaan auditor, proses audit yang lebih panjang, kebutuhan melakukan koreksi, bahkan potensi restatement apabila ditemukan kesalahan material pada periode sebelumnya.
Dengan kata lain, laporan aktuaria yang terlihat sederhana sebenarnya berhubungan langsung dengan kredibilitas laporan keuangan perusahaan.
Laporan Aktuaria Juga Bisa Menjadi Alat Perencanaan
Ada satu manfaat lain yang sering terlewat: laporan aktuaria dapat memberikan perspektif bagi manajemen untuk melihat potensi kewajiban SDM di masa depan.
Informasi mengenai kewajiban imbalan kerja dapat membantu perusahaan memahami bagaimana biaya tersebut berpotensi berkembang seiring perubahan jumlah karyawan, masa kerja, dan tingkat gaji.
Bagi Finance, informasi ini dapat menjadi salah satu bahan dalam perencanaan anggaran dan pengelolaan risiko keuangan.
Bagi HR, informasi tersebut dapat membantu melihat konsekuensi finansial dari struktur tenaga kerja dan perubahan kebijakan perusahaan.
Jadi, laporan aktuaria seharusnya tidak berhenti sebagai dokumen untuk memenuhi kebutuhan audit. Jika dibaca dengan benar, laporan tersebut dapat menjadi salah satu sumber informasi untuk pengambilan keputusan manajemen.
Jangan Hanya Melihat Angka Akhir
Ketika menerima laporan aktuaria, perusahaan sebaiknya tidak langsung fokus pada satu angka kewajiban.
Ada beberapa pertanyaan yang lebih penting untuk dipahami:
- Data karyawan apa yang digunakan dalam valuasi?
- Asumsi apa yang digunakan?
- Bagaimana tingkat diskonto ditentukan?
- Bagaimana kenaikan gaji diproyeksikan?
- Bagaimana perubahan asumsi dapat memengaruhi kewajiban?
- Apakah metodologi yang digunakan sesuai dengan PSAK 219?
- Apakah laporan dan dokumentasinya memadai untuk kebutuhan audit?
Pemahaman tersebut membantu HR dan Finance tidak hanya menjadi penerima laporan, tetapi juga memahami risiko yang berada di balik angka tersebut.
Memastikan Angka Dapat Dipertanggungjawabkan
Pada akhirnya, laporan aktuaria merupakan hasil dari proses yang melibatkan data, metodologi, asumsi, dan keahlian profesional. Karena itu, kualitas laporan tidak dapat dinilai hanya dari tampilan angka akhirnya.
Perusahaan perlu memastikan perhitungan dilakukan dengan metodologi yang tepat, asumsi yang dapat dipertanggungjawabkan, serta dokumentasi yang memadai untuk kebutuhan pelaporan keuangan dan audit.
Proses ini membutuhkan keahlian khusus. Perusahaan tidak harus membangun sendiri model aktuaria atau menanggung seluruh kompleksitas perhitungannya secara internal.
Jika perusahaan Anda membutuhkan dukungan dalam penyusunan laporan aktuaria untuk kebutuhan audit maupun kepatuhan PSAK 219, imbalankerja.id siap membantu melalui jasa perhitungan imbalan kerja karyawan yang akurat dan terdokumentasi dengan baik. Dengan dukungan konsultan aktuaria yang kompeten, perusahaan dapat memperoleh perhitungan yang lebih dapat dipertanggungjawabkan sekaligus membantu manajemen memahami risiko kewajiban imbalan kerja secara lebih baik.
Silakan hubungi tim imbalankerja.id untuk mendiskusikan kebutuhan perhitungan dan pelaporan imbalan kerja perusahaan Anda.
Siap Hadapi Audit Tanpa Revisi?
Dapatkan laporan valuasi aktuaria PSAK 219 yang akurat, sesuai regulasi terbaru, dan 100% didukung saat audit bersama aktuaris tersertifikasi kami.