
Ketika mendengar istilah aktuaria, sebagian orang membayangkan perhitungan yang sangat presisi. Ada angka, model matematika, data karyawan, tingkat diskonto, hingga proyeksi kewajiban perusahaan. Karena itu muncul pertanyaan yang cukup umum: apakah aktuaria merupakan ilmu pasti atau sebenarnya ilmu prediksi?
Jawabannya, aktuaria bukan sekadar ilmu pasti dan bukan pula sekadar perkiraan. Aktuaria adalah ilmu yang menggunakan matematika, statistika, data, dan asumsi untuk mengukur risiko dan memperkirakan kondisi keuangan di masa depan.
Inilah yang membuat pekerjaan aktuaria berbeda dari perhitungan matematika biasa.
Aktuaria Tidak Menghitung Masa Depan dengan Kepastian
Dalam matematika sederhana, ketika angka yang digunakan sudah diketahui, hasilnya dapat dihitung secara pasti.
Misalnya, perusahaan memiliki 10 karyawan dengan gaji tertentu. Perhitungan total gaji bulan ini dapat dilakukan secara langsung karena datanya sudah tersedia.
Namun, perhitungan imbalan kerja tidak sesederhana itu.
Perusahaan perlu memperkirakan kondisi yang belum terjadi. Misalnya, kapan seorang karyawan akan pensiun, apakah karyawan akan tetap bekerja sampai pensiun, bagaimana perkembangan gajinya, dan berapa nilai kewajiban yang harus dicatat perusahaan saat ini untuk manfaat yang baru akan dibayarkan di masa depan.
Karena ada unsur masa depan, maka ketidakpastian tidak dapat dihilangkan.
Yang dilakukan aktuaria adalah mengukur ketidakpastian tersebut menggunakan metode dan asumsi yang dapat dipertanggungjawabkan.
Mengapa Ada Unsur Prediksi dalam Perhitungan Aktuaria?
Valuasi aktuaria pada dasarnya melihat kewajiban perusahaan dari kondisi saat ini hingga masa depan.
Dalam perhitungan imbalan kerja, beberapa faktor yang digunakan antara lain data karyawan, masa kerja, usia, proyeksi kenaikan gaji, kemungkinan karyawan berhenti bekerja, mortalitas, serta tingkat diskonto.
Artinya, aktuaris tidak hanya bertanya:
“Berapa kewajiban perusahaan hari ini?”
Tetapi juga:
“Berdasarkan kondisi dan asumsi yang wajar, berapa nilai kewajiban yang kemungkinan harus ditanggung perusahaan di masa depan, dan berapa nilainya jika dihitung pada hari ini?”
PSAK 219 memang menggunakan pendekatan yang melibatkan asumsi aktuarial dan pengukuran kewajiban imbalan pasti. IAI mencantumkan PSAK 219 sebagai standar mengenai Imbalan Kerja yang berlaku dalam SAK Indonesia.
Dengan kata lain, angka dalam laporan aktuaria bukan angka yang muncul karena aktuaris mengetahui masa depan. Angka tersebut merupakan estimasi terukur berdasarkan informasi yang tersedia pada tanggal valuasi.
Apakah Berarti Hasil Aktuaria Bisa Salah?
Ini bagian yang sering disalahpahami.
Karena aktuaria menggunakan prediksi, bukan berarti aktuaris bebas membuat angka sesuai perkiraan.
Justru sebaliknya. Asumsi yang digunakan harus memiliki dasar yang jelas dan konsisten dengan karakteristik kewajiban yang dihitung.
Sebagai contoh, kenaikan gaji di masa depan merupakan sesuatu yang belum diketahui secara pasti. Aktuaris perlu menetapkan asumsi kenaikan gaji yang masuk akal berdasarkan kondisi perusahaan dan informasi yang relevan.
Begitu pula dengan kemungkinan karyawan berhenti sebelum pensiun. Tidak mungkin mengetahui secara pasti siapa yang akan mengundurkan diri lima atau sepuluh tahun mendatang.
Namun, perusahaan tetap membutuhkan suatu estimasi agar kewajiban imbalan kerja dapat diukur secara wajar.
Karena itu, perbedaan antara prediksi aktuaria dan kenyataan di masa depan merupakan hal yang dapat terjadi.
Ketika pengalaman aktual berbeda dari asumsi yang digunakan, nilai kewajiban dapat berubah. Perubahan tersebut kemudian perlu dianalisis dalam proses valuasi berikutnya.
Mengapa Asumsi Aktuaria Sangat Penting bagi Perusahaan?
Bagi HR dan Finance, asumsi aktuaria bukan sekadar angka teknis dalam laporan.
Perubahan asumsi tertentu dapat memengaruhi nilai kewajiban imbalan kerja yang disajikan perusahaan.
Misalnya, jika asumsi kenaikan gaji berubah, proyeksi manfaat karyawan juga dapat berubah. Jika tingkat diskonto berubah, nilai kini kewajiban juga dapat berubah.
Inilah alasan mengapa valuasi aktuaria tidak cukup dilakukan dengan memasukkan data karyawan ke dalam template spreadsheet.
Model valuasi harus mempertimbangkan berbagai faktor secara konsisten. Kualitas data juga sangat penting karena kesalahan data karyawan dapat memengaruhi hasil akhir perhitungan. Prinsip sederhananya adalah garbage in, garbage out: data yang tidak akurat dapat menghasilkan kewajiban yang tidak akurat.
Aktuaria Lebih Tepat Disebut Ilmu Pengukuran Risiko
Jika harus memilih antara “ilmu pasti” dan “ilmu prediksi”, aktuaria lebih tepat dipahami sebagai ilmu pengukuran dan pengelolaan risiko berdasarkan prediksi yang terukur.
Matematika memberikan dasar perhitungannya.
Statistika membantu memahami pola data.
Asumsi digunakan untuk menghadapi ketidakpastian masa depan.
Model aktuaria kemudian menggabungkan semuanya untuk menghasilkan estimasi kewajiban atau risiko keuangan.
Jadi, aktuaris bukan orang yang meramal masa depan. Aktuaris bekerja dengan data yang tersedia, metodologi yang sesuai, dan asumsi yang dapat dipertanggungjawabkan untuk memberikan estimasi terbaik atas risiko finansial yang belum pasti.
Apa Artinya bagi Perusahaan?
Pemahaman ini penting bagi perusahaan yang memiliki kewajiban imbalan kerja.
Manajemen tidak seharusnya melihat angka dalam laporan aktuaria sebagai angka yang “pasti akan terjadi”. Angka tersebut merupakan hasil pengukuran berdasarkan kondisi dan asumsi pada tanggal valuasi.
Namun, bukan berarti angka tersebut boleh dibuat sembarangan.
Justru karena terdapat unsur ketidakpastian, proses valuasi harus dilakukan secara metodologis, terdokumentasi, dan dapat dijelaskan kepada pihak yang berkepentingan.
Bagi Finance, hasil valuasi menjadi bagian penting dalam penyusunan laporan keuangan. Bagi HR, hasil tersebut dapat membantu memahami potensi kewajiban perusahaan terhadap karyawan. Bagi manajemen, informasi tersebut dapat menjadi dasar untuk melihat dampak kewajiban imbalan kerja terhadap perencanaan keuangan perusahaan.
Karena itu, memahami bahwa aktuaria adalah ilmu prediksi yang terukur membantu perusahaan melihat angka aktuaria secara lebih tepat: bukan sebagai ramalan, tetapi sebagai alat untuk mengukur risiko keuangan masa depan dengan pendekatan yang sistematis.
Ketika Perusahaan Membutuhkan Keahlian Aktuaria
Perhitungan imbalan kerja memiliki unsur ketidakpastian yang tidak dapat diselesaikan hanya dengan perhitungan matematika sederhana. Dibutuhkan data yang tepat, metodologi yang sesuai, serta asumsi aktuaria yang dapat dipertanggungjawabkan.
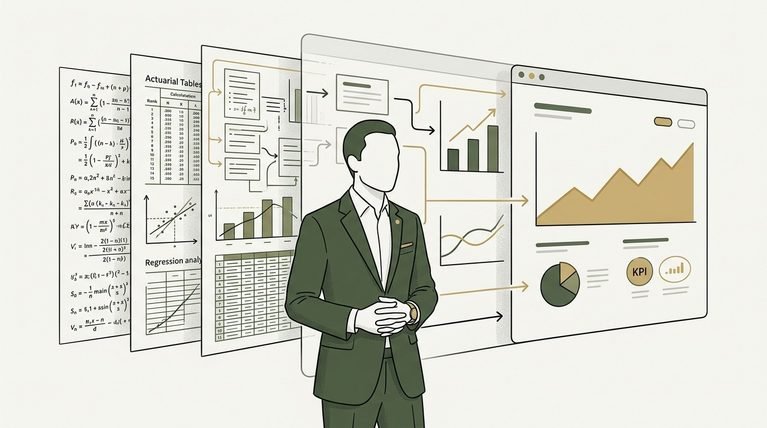
Hal ini menjadi semakin penting ketika hasil perhitungan digunakan untuk kebutuhan PSAK 219, laporan keuangan, dan audit. Struktur model valuasi aktuaria sendiri mencakup data karyawan, asumsi aktuaria, metode Projected Unit Credit, proyeksi manfaat, dan proses mendiskontokan kewajiban masa depan menjadi nilai kini.
Perusahaan tidak perlu mengerjakan seluruh proses teknis tersebut sendiri. Dengan dukungan konsultan aktuaria, perusahaan dapat memperoleh perhitungan yang lebih terstruktur, terdokumentasi, dan sesuai dengan kebutuhan pelaporan.
Jika perusahaan Anda membutuhkan dukungan untuk penyusunan laporan aktuaria maupun jasa perhitungan imbalan kerja karyawan, tim imbalankerja.id siap membantu dengan pendekatan yang profesional dan mudah dipahami. Tujuannya bukan hanya menghasilkan angka, tetapi membantu perusahaan memahami kewajibannya dengan lebih baik dan mempersiapkan kebutuhan laporan keuangan serta audit secara lebih tertib.
Siap Hadapi Audit Tanpa Revisi?
Dapatkan laporan valuasi aktuaria PSAK 219 yang akurat, sesuai regulasi terbaru, dan 100% didukung saat audit bersama aktuaris tersertifikasi kami.