Bagi banyak perusahaan, imbalan kerja masih dipandang sebagai urusan HR atau kewajiban akuntansi yang perlu diselesaikan menjelang tutup buku. Selama angka sudah masuk ke laporan keuangan, persoalan dianggap selesai.
Padahal, kewajiban imbalan kerja dapat memberikan gambaran penting mengenai kondisi keuangan perusahaan di masa depan.
Perusahaan memiliki kewajiban kepada karyawan yang pembayarannya mungkin baru terjadi beberapa tahun kemudian. Karena itu, nilai kewajiban tersebut perlu dihitung secara tepat agar manajemen tidak hanya mengetahui kondisi keuangan hari ini, tetapi juga memahami potensi beban yang akan muncul di kemudian hari.
Dalam konteks ini, imbalan kerja bukan sekadar angka di neraca. Informasinya dapat menjadi bagian dari perencanaan keuangan, pengelolaan SDM, hingga pengambilan keputusan manajemen.
Imbalan Kerja Mempengaruhi Lebih dari Sekadar Laporan Keuangan
PSAK 219 mengatur akuntansi dan pengungkapan imbalan kerja dalam laporan keuangan. Dalam struktur SAK Indonesia saat ini, PSAK 219 merupakan penomoran baru dari PSAK 24 tentang Imbalan Kerja.
Bagi Finance, kewajiban imbalan kerja berkaitan langsung dengan penyajian liabilitas dan beban dalam laporan keuangan.
Namun bagi manajemen, angka tersebut seharusnya dibaca lebih jauh.
Jika perusahaan memiliki jumlah karyawan yang besar, masa kerja relatif panjang, atau tingkat kenaikan gaji yang cukup tinggi, kewajiban imbalan kerja dapat menjadi angka yang material. Perubahan kondisi karyawan maupun asumsi aktuaria juga dapat menyebabkan nilai kewajiban berubah dari satu periode ke periode berikutnya.
Artinya, perusahaan tidak cukup hanya mengetahui berapa kewajiban imbalan kerja pada akhir tahun.
Manajemen juga perlu memahami mengapa nilainya sebesar itu dan bagaimana potensinya di masa depan.
Mengapa Data Imbalan Kerja Penting bagi Perencanaan Keuangan?
Salah satu kesalahan yang sering terjadi adalah memisahkan perencanaan SDM dari perencanaan keuangan.
HR mungkin berfokus pada jumlah karyawan, struktur gaji, dan program retensi. Finance berfokus pada anggaran, laba, arus kas, dan laporan keuangan.
Padahal, keputusan di HR dapat memberikan dampak finansial yang signifikan.
Misalnya, perusahaan melakukan ekspansi dan menambah banyak karyawan tetap. Dalam jangka pendek, keputusan tersebut meningkatkan biaya tenaga kerja. Dalam jangka panjang, perusahaan juga membentuk kewajiban imbalan kerja yang perlu diperhitungkan.
Demikian pula ketika perusahaan menaikkan gaji secara signifikan. Dampaknya tidak berhenti pada payroll bulanan. Untuk program imbalan pasti, proyeksi manfaat karyawan dapat ikut berubah.
Karena itu, informasi valuasi aktuaria dapat membantu Finance dan HR melihat dampak keputusan SDM dari perspektif yang lebih panjang.
Risiko Jika Kewajiban Hanya Dilihat sebagai Angka Akuntansi
Ketika imbalan kerja hanya diperlakukan sebagai kewajiban administratif, perusahaan berisiko kehilangan informasi penting untuk pengambilan keputusan.
Pertama, perusahaan dapat meremehkan potensi kewajiban di masa depan.
Angka yang tercatat pada laporan keuangan bukan sekadar formalitas. Perhitungannya mempertimbangkan berbagai faktor, termasuk data karyawan, proyeksi manfaat, asumsi kenaikan gaji, tingkat diskonto, dan faktor demografis.
Kedua, perubahan asumsi dapat memengaruhi nilai kewajiban.
Tingkat diskonto, misalnya, berhubungan dengan kondisi pasar dan dapat berubah dari waktu ke waktu. Perubahan asumsi tersebut dapat membuat nilai kewajiban berbeda meskipun jumlah karyawan perusahaan tidak berubah.
Ketiga, perhitungan yang tidak terdokumentasi dengan baik dapat menimbulkan masalah ketika laporan keuangan diaudit.
IAI sendiri menempatkan PSAK 219 sebagai standar yang mengatur akuntansi dan pengungkapan imbalan kerja, dan materi profesional IAI juga membahas implikasi akuntansi, aktuaria, serta pajak dari penerapannya.
Dari Kewajiban Akuntansi Menjadi Informasi untuk Manajemen
Perspektif strategis dimulai ketika perusahaan tidak lagi bertanya hanya:
“Berapa nilai kewajiban imbalan kerja tahun ini?”
Pertanyaan yang lebih berguna adalah:
“Apa yang menyebabkan kewajiban tersebut berubah dan apa dampaknya bagi perusahaan?”
Untuk menjawabnya, manajemen membutuhkan data yang dapat dipercaya.
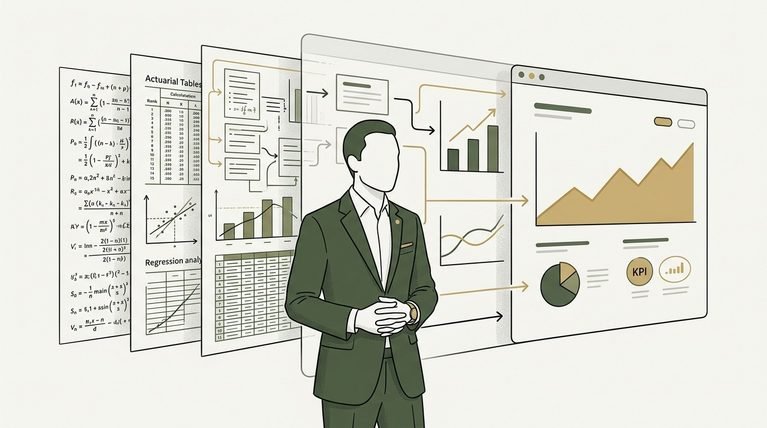
Valuasi aktuaria menggunakan informasi karyawan dan sejumlah asumsi untuk memperkirakan kewajiban manfaat yang akan muncul di masa depan. Dalam contoh model valuasi yang digunakan imbalankerja.id, proses tersebut mencakup validasi data karyawan, penetapan asumsi aktuaria, penggunaan metode Projected Unit Credit, proyeksi manfaat, dan pengukuran nilai kini kewajiban.
Dengan memahami hasil tersebut, Finance dapat lebih siap menjelaskan perubahan kewajiban dalam laporan keuangan. HR juga dapat menggunakan informasi yang sama sebagai salah satu bahan dalam perencanaan tenaga kerja dan kebijakan remunerasi.
Inilah alasan mengapa valuasi aktuaria sebaiknya tidak diposisikan hanya sebagai pekerjaan yang dilakukan sekali setahun untuk memenuhi kebutuhan audit.
Hasilnya dapat menjadi bagian dari informasi manajemen.
Peran Valuasi Aktuaria dalam Pengambilan Keputusan
Perhitungan imbalan kerja membutuhkan metodologi dan asumsi yang tepat. Metode Projected Unit Credit, misalnya, digunakan dalam pengukuran program imbalan pasti dan melibatkan proyeksi manfaat serta nilai kini kewajiban.
Kompleksitas tersebut membuat perhitungan internal menggunakan spreadsheet sederhana memiliki keterbatasan. Kesalahan data, formula, atau asumsi dapat memengaruhi angka akhir yang digunakan dalam laporan keuangan.
Karena itu, perusahaan perlu memisahkan antara memahami angka dan membangun model perhitungannya.
Manajemen dan Finance perlu memahami hasil valuasi agar dapat mengambil keputusan. Namun pekerjaan teknis seperti pemilihan metodologi, penetapan asumsi, dan penyusunan laporan aktuaria membutuhkan keahlian khusus.
Pendekatan ini juga membantu komunikasi antara HR, Finance, auditor, dan konsultan aktuaria menjadi lebih efektif.
Mengelola Imbalan Kerja sebagai Bagian dari Manajemen Risiko
Pengelolaan imbalan kerja yang baik pada akhirnya berkaitan dengan manajemen risiko.
Perusahaan perlu memastikan bahwa kewajiban yang disajikan dalam laporan keuangan didukung oleh data yang akurat dan metodologi yang dapat dipertanggungjawabkan.
Pada saat yang sama, manajemen perlu memahami bahwa perubahan jumlah karyawan, gaji, masa kerja, kebijakan perusahaan, maupun asumsi aktuaria dapat memengaruhi hasil valuasi.
Dengan pendekatan tersebut, imbalan kerja tidak lagi menjadi pekerjaan administratif yang baru diperhatikan saat audit dimulai.
Perusahaan dapat menggunakannya sebagai salah satu sumber informasi untuk memahami potensi kewajiban tenaga kerja dan mempersiapkan keputusan keuangan secara lebih baik.
Jadikan Perhitungan Imbalan Kerja Bagian dari Strategi Keuangan
Imbalan kerja memiliki hubungan yang erat dengan laporan keuangan, pengelolaan SDM, audit, dan perencanaan perusahaan. Karena itu, perusahaan sebaiknya tidak melihat valuasi aktuaria hanya sebagai kewajiban pelaporan tahunan.
Perhitungan yang akurat membutuhkan data yang baik, metodologi yang tepat, asumsi aktuaria yang dapat dipertanggungjawabkan, serta dokumentasi yang memadai.
Perusahaan juga tidak perlu mengerjakan seluruh proses teknis tersebut sendiri. Dukungan dari konsultan aktuaria dapat membantu memastikan proses valuasi dilakukan secara profesional dan hasilnya lebih siap digunakan untuk kebutuhan pelaporan serta audit.
Jika perusahaan Anda membutuhkan bantuan dalam penyusunan laporan aktuaria, imbalankerja.id menyediakan jasa perhitungan imbalan kerja karyawan untuk membantu perusahaan memperoleh perhitungan yang akurat, terdokumentasi, dan sesuai kebutuhan pelaporan keuangan.
Dengan menjadikan imbalan kerja sebagai bagian dari strategi keuangan, perusahaan tidak hanya memenuhi kewajiban akuntansi, tetapi juga memperoleh informasi yang lebih baik untuk memahami risiko dan merencanakan masa depan bisnis.
Siap Hadapi Audit Tanpa Revisi?
Dapatkan laporan valuasi aktuaria PSAK 219 yang akurat, sesuai regulasi terbaru, dan 100% didukung saat audit bersama aktuaris tersertifikasi kami.