Dalam pekerjaan aktuaria, angka bukan satu-satunya hal yang menentukan kualitas sebuah hasil perhitungan. Di balik setiap valuasi terdapat berbagai keputusan profesional mengenai data, asumsi, metode, dan cara membaca kondisi yang ada.
Inilah yang membuat judgment memiliki peran penting dalam dunia aktuaria.
Bagi perusahaan, hal ini relevan karena hasil valuasi aktuaria dapat memengaruhi kewajiban imbalan kerja, laporan keuangan, proses audit, hingga keputusan manajemen. PSAK 219 sendiri saat ini tercantum sebagai standar yang berlaku dalam SAK Umum Indonesia.
Apa yang Dimaksud dengan Judgment dalam Aktuaria?
Secara sederhana, judgment adalah kemampuan profesional untuk mengambil keputusan yang tepat ketika sebuah perhitungan tidak cukup hanya mengandalkan formula.
Dalam valuasi aktuaria, aktuaris berhadapan dengan kondisi yang tidak sepenuhnya dapat diketahui di masa depan. Misalnya, berapa lama karyawan akan bekerja, bagaimana gaji akan berkembang, berapa banyak karyawan yang mungkin keluar sebelum pensiun, dan bagaimana kondisi ekonomi berubah.
Karena itu, aktuaris perlu menentukan asumsi yang masuk akal berdasarkan data dan informasi yang tersedia.
Judgment bukan berarti memilih angka secara bebas. Keputusan tersebut tetap harus memiliki dasar, konsisten dengan metodologi, dan dapat dijelaskan apabila dipertanyakan oleh manajemen maupun auditor.
Mengapa Judgment Penting dalam Perhitungan Aktuaria?
Salah satu contoh paling jelas terlihat pada penentuan asumsi.
Dalam valuasi imbalan kerja, aktuaris perlu mempertimbangkan antara lain tingkat diskonto, kenaikan gaji, tingkat turnover, mortalitas, serta karakteristik program imbalan yang dimiliki perusahaan.
Perubahan pada asumsi tersebut dapat mengubah hasil perhitungan kewajiban secara signifikan. Karena itu, kualitas hasil aktuaria tidak hanya bergantung pada kemampuan menghitung, tetapi juga pada kemampuan menentukan asumsi yang relevan.
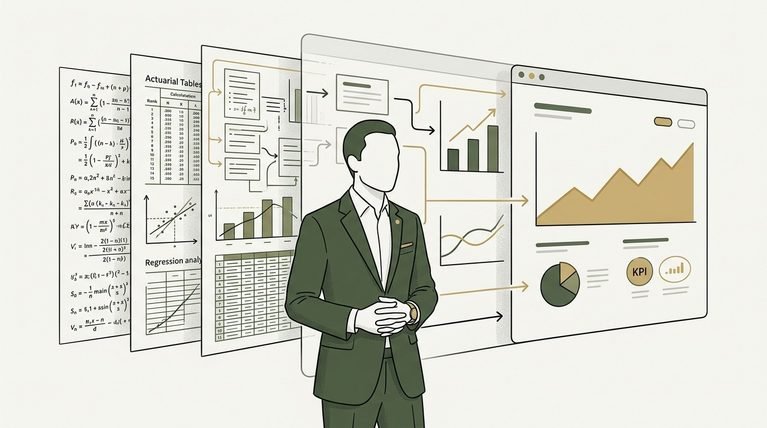
Materi contoh mengenai struktur valuasi aktuaria juga menunjukkan bahwa asumsi keuangan dan demografis menjadi bagian penting dalam proses valuasi. Data karyawan yang tidak akurat, asumsi yang tidak tepat, atau model yang tidak sesuai dapat membuat hasil akhirnya sulit diandalkan.
Judgment Bukan Pengganti Data
Hal penting yang perlu dipahami adalah judgment tidak boleh digunakan untuk menutupi data yang buruk.
Proses valuasi tetap membutuhkan basis data karyawan yang memadai. Tanggal lahir, tanggal mulai bekerja, informasi gaji, dan status kepegawaian merupakan contoh data yang dapat memengaruhi hasil perhitungan.
Jika data awalnya salah, keputusan profesional sebaik apa pun tidak otomatis membuat hasil perhitungan menjadi benar.
Prinsipnya sederhana: kualitas keputusan bergantung pada kualitas informasi yang tersedia.
Karena itu, HR dan Finance memiliki peran penting sebelum proses valuasi dilakukan. Data karyawan perlu diperiksa dan dikonfirmasi agar aktuaris dapat melakukan analisis dengan dasar yang memadai.
Judgment dalam Menentukan Asumsi Aktuaria
Bagian ini biasanya menjadi salah satu area yang membutuhkan pertimbangan profesional paling besar.
Misalnya, perusahaan perlu memperkirakan kenaikan gaji karyawan pada masa mendatang. Aktuaris tidak cukup hanya mengambil satu angka tanpa mempertimbangkan kondisi perusahaan.
Perlu dilihat apakah asumsi tersebut konsisten dengan pengalaman historis perusahaan, kebijakan remunerasi, kondisi tenaga kerja, serta informasi relevan lainnya.
Hal serupa berlaku untuk turnover. Tingkat karyawan yang keluar dari perusahaan dapat berbeda antara satu perusahaan dengan perusahaan lainnya. Karakteristik tenaga kerja, industri, usia karyawan, dan pola historis dapat menjadi bahan pertimbangan.
Dengan demikian, asumsi aktuaria seharusnya bukan sekadar angka yang dimasukkan ke dalam spreadsheet. Asumsi merupakan bagian dari proses analisis.
Dampaknya terhadap Laporan Keuangan dan Audit
Judgment yang kurang tepat dapat menghasilkan kewajiban imbalan kerja yang tidak mencerminkan kondisi yang seharusnya.
Dampaknya kemudian dapat masuk ke laporan keuangan.
Bagi Finance, perubahan nilai kewajiban dapat memengaruhi posisi liabilitas dan komponen beban atau pengukuran kembali yang berkaitan dengan imbalan kerja.
Bagi auditor, yang menjadi perhatian bukan hanya angka akhirnya. Dasar perhitungan, data, metodologi, dan asumsi yang digunakan juga perlu dapat dijelaskan dan didukung dokumentasi yang memadai.
Materi contoh artikel imbalan kerja menunjukkan bahwa perhitungan internal dapat menimbulkan masalah apabila metodologi dan asumsi yang digunakan tidak dapat dipertanggungjawabkan.
Karena itu, judgment yang baik juga berarti mampu menjelaskan mengapa suatu keputusan dibuat, bukan hanya menghasilkan angka.
Mengapa Judgment Tidak Bisa Sepenuhnya Digantikan Spreadsheet?
Spreadsheet sangat berguna untuk mengolah data dan menjalankan perhitungan. Namun spreadsheet tidak dapat menggantikan pertimbangan profesional.
Sebuah formula dapat menghitung berdasarkan input yang diberikan. Tetapi formula tidak secara otomatis dapat menentukan apakah input tersebut masuk akal untuk kondisi perusahaan tertentu.
Misalnya, dua perusahaan dapat menggunakan metode perhitungan yang sama, tetapi memiliki karakteristik tenaga kerja yang berbeda. Asumsi yang relevan untuk satu perusahaan belum tentu tepat untuk perusahaan lainnya.
Itulah sebabnya valuasi aktuaria membutuhkan kombinasi antara data, metodologi, analisis, dan professional judgment.
Contoh artikel mengenai model valuasi juga menekankan bahwa membangun perhitungan sendiri bukan sekadar persoalan membuat formula spreadsheet. Proses tersebut membutuhkan pemahaman matematika, statistika, dan standar akuntansi yang relevan.
Judgment yang Baik Harus Dapat Dipertanggungjawabkan
Professional judgment bukan berarti hasil aktuaria menjadi subjektif.
Justru sebaliknya, judgment yang baik harus memiliki dasar yang jelas.
Setidaknya ada beberapa pertanyaan yang perlu dapat dijawab:
- Mengapa asumsi tersebut digunakan?
- Data apa yang menjadi pertimbangannya?
- Apakah asumsi tersebut konsisten dengan kondisi perusahaan?
- Apakah metodologi yang digunakan sesuai dengan standar yang berlaku?
- Apakah keputusan tersebut dapat dijelaskan kepada auditor?
Pendekatan seperti ini membantu perusahaan memahami bahwa laporan aktuaria bukan sekadar dokumen berisi angka, tetapi merupakan hasil analisis terhadap berbagai ketidakpastian yang berkaitan dengan kewajiban perusahaan.
Perusahaan Tidak Perlu Mengambil Keputusan Aktuaria Sendiri
Bagi HR dan Finance, memahami peran judgment penting agar mereka dapat berdiskusi secara lebih efektif dengan aktuaris.
Namun, bukan berarti perusahaan harus menentukan sendiri seluruh asumsi dan membangun model aktuaria secara internal.
Justru di sinilah peran konsultan aktuaria menjadi penting. Aktuaris dapat membantu menilai data, menentukan pendekatan yang sesuai, mengevaluasi asumsi, serta menjelaskan dampaknya terhadap kewajiban imbalan kerja dan laporan keuangan.
Dengan proses yang terdokumentasi dengan baik, perusahaan juga memiliki dasar yang lebih kuat ketika menghadapi proses audit.
Judgment Aktuaria sebagai Bagian dari Manajemen Risiko
Pada akhirnya, peran judgment dalam dunia aktuaria bukan sekadar persoalan teknis.
Judgment membantu perusahaan menghadapi ketidakpastian dengan pendekatan yang lebih terukur. Kesalahan dalam memilih asumsi atau memahami karakteristik program dapat berdampak pada angka kewajiban, laporan keuangan, dan perencanaan perusahaan.
Karena itu, valuasi aktuaria membutuhkan lebih dari sekadar kemampuan menghitung. Dibutuhkan metodologi yang tepat, data yang memadai, asumsi yang dapat dipertanggungjawabkan, serta professional judgment dari tenaga ahli.
Jika perusahaan Anda membutuhkan dukungan dalam proses tersebut, imbalankerja.id siap membantu melalui jasa perhitungan imbalan kerja karyawan yang terstruktur dan terdokumentasi. Dengan dukungan konsultan aktuaria, perusahaan dapat memperoleh laporan aktuaria yang lebih siap digunakan untuk kebutuhan pelaporan keuangan dan audit.
Siap Hadapi Audit Tanpa Revisi?
Dapatkan laporan valuasi aktuaria PSAK 219 yang akurat, sesuai regulasi terbaru, dan 100% didukung saat audit bersama aktuaris tersertifikasi kami.