Banyak orang mengenal aktuaria sebagai bidang yang sangat dekat dengan matematika. Itu tidak salah, tetapi belum menggambarkan inti pekerjaan aktuaria.
Dalam praktik bisnis, aktuaria sebenarnya lebih dekat dengan risiko dan ketidakpastian.
Matematika adalah alatnya. Risiko adalah masalah yang ingin dipahami.
Hal ini terlihat jelas dalam perhitungan imbalan kerja. Perusahaan tidak hanya perlu mengetahui berapa manfaat yang harus dibayarkan kepada karyawan. Perusahaan juga perlu memperkirakan kapan manfaat tersebut dibayarkan, berapa besar nilainya, dan seberapa besar kemungkinan kondisi yang diproyeksikan benar-benar terjadi.
PSAK 219 sendiri merupakan standar yang mengatur imbalan kerja dan saat ini tercantum dalam SAK Umum Indonesia.
Aktuaria Tidak Hanya Menghitung Angka
Misalnya, sebuah perusahaan memiliki karyawan yang saat ini berusia 35 tahun.
Jika perusahaan hanya menggunakan matematika sederhana, perhitungannya mungkin terlihat mudah: gaji saat ini dikalikan dengan masa kerja atau manfaat yang menjadi hak karyawan.
Masalahnya, kewajiban tersebut berkaitan dengan masa depan.
Karyawan tersebut mungkin tetap bekerja sampai pensiun. Tetapi mungkin juga berhenti lebih awal. Gajinya kemungkinan berubah. Kondisi ekonomi dapat berubah. Tingkat diskonto dapat berubah. Bahkan pengalaman demografis seperti mortalitas dan turnover dapat berbeda dari perkiraan.
Inilah mengapa perhitungan imbalan kerja membutuhkan asumsi aktuaria. Dalam pengukuran manfaat pasti, variabel seperti kenaikan gaji, perputaran karyawan, mortalitas, dan tingkat diskonto dapat memengaruhi estimasi kewajiban.
Jadi, pertanyaan aktuaria bukan sekadar:
“Berapa hasil perhitungannya?”
Tetapi lebih jauh:
“Seberapa besar kewajiban yang mungkin muncul berdasarkan kondisi dan risiko yang ada?”
Risiko Muncul karena Masa Depan Tidak Pasti
Inilah alasan aktuaria sangat dekat dengan risiko.
Dalam valuasi aktuaria, perusahaan harus melihat kondisi karyawan hari ini sekaligus memproyeksikan kondisi di masa depan.
Ada beberapa hal yang perlu diperhatikan.
Pertama, risiko perubahan gaji.
Manfaat tertentu dapat berkaitan dengan gaji pada masa mendatang. Jika kenaikan gaji aktual lebih tinggi daripada asumsi, kewajiban perusahaan dapat meningkat.
Kedua, risiko turnover.
Tidak semua karyawan akan bertahan sampai usia pensiun. Tingkat karyawan yang keluar sebelum waktunya dapat memengaruhi besarnya kewajiban yang harus diakui.
Ketiga, risiko perubahan tingkat diskonto.
Kewajiban yang dibayarkan di masa depan perlu dinilai dalam nilai kini. Karena itu, perubahan tingkat diskonto dapat mengubah nilai kewajiban yang tercatat dalam laporan keuangan.
Keempat, risiko demografis.
Aktuaris juga mempertimbangkan pola mortalitas dan karakteristik demografis lainnya. Ini bukan sekadar memasukkan angka ke dalam spreadsheet, tetapi menentukan bagaimana kemungkinan kejadian di masa depan diterjemahkan menjadi nilai kewajiban saat ini.
Matematika Membantu, tetapi Tidak Menentukan Risikonya
Di sinilah perbedaan antara matematika dan aktuaria menjadi lebih jelas.
Matematika dapat memberikan metode untuk menghitung suatu nilai.
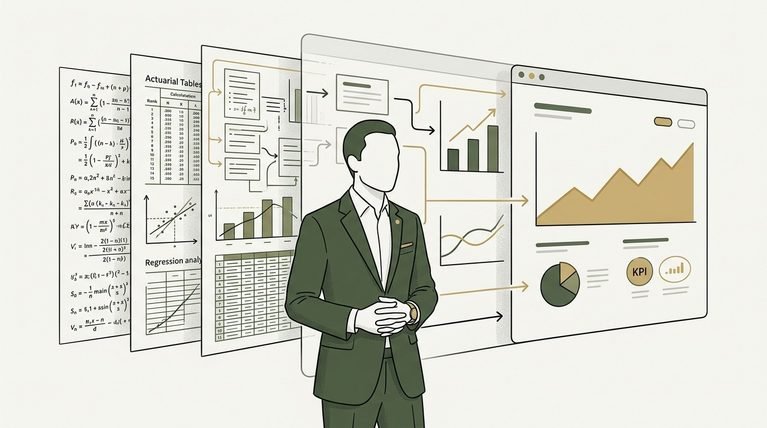
Aktuaria menggunakan matematika, statistika, data historis, asumsi ekonomi, dan informasi demografis untuk mengukur dampak ketidakpastian terhadap kewajiban keuangan.
Dalam valuasi imbalan kerja, metode Projected Unit Credit digunakan untuk mengukur kewajiban manfaat pasti dengan mempertimbangkan proyeksi masa depan dan asumsi aktuaria.
Karena itu, angka akhir dalam laporan aktuaria sebenarnya merupakan hasil dari rangkaian keputusan mengenai risiko.
Jika asumsi berubah, hasil valuasi juga dapat berubah.
Hal ini penting bagi Finance karena perubahan tersebut dapat berdampak pada liabilitas dan beban dalam laporan keuangan. Bagi HR, perubahan tersebut dapat memberikan gambaran mengenai besarnya kewajiban perusahaan terhadap tenaga kerja di masa mendatang.
Kesalahan Terbesar Bukan Selalu Salah Hitung
Dalam praktik, perhatian sering terpusat pada formula.
Padahal, risiko dapat muncul bahkan sebelum perhitungan dimulai.
Data karyawan yang tidak lengkap, asumsi yang tidak sesuai, tingkat diskonto yang tidak tepat, atau perubahan kondisi perusahaan yang tidak tercermin dalam model dapat menghasilkan estimasi kewajiban yang kurang tepat.
Materi internal imbalankerja.id juga menekankan bahwa kualitas data merupakan fondasi valuasi: data yang keliru dapat menghasilkan angka yang tidak dapat diandalkan, meskipun model perhitungannya sudah benar.
Dengan kata lain, model yang secara matematis benar belum tentu menghasilkan informasi bisnis yang tepat jika input dan asumsi risikonya keliru.
Ini pula yang membuat spreadsheet internal sering tidak cukup untuk menangani valuasi aktuaria yang kompleks. Kesalahan data, formula, atau asumsi dapat memengaruhi angka kewajiban dan kemudian menjadi persoalan dalam proses audit.
Mengapa Ini Penting bagi Manajemen?
Bagi manajemen, hasil valuasi aktuaria seharusnya tidak hanya dilihat sebagai angka yang diperlukan untuk memenuhi laporan keuangan.
Angka tersebut dapat menjadi informasi untuk memahami risiko biaya tenaga kerja di masa depan.
Jika kewajiban meningkat secara signifikan, Finance perlu memahami penyebabnya.
Apakah karena kenaikan gaji?
Apakah karena perubahan tingkat diskonto?
Apakah karena perubahan jumlah atau komposisi karyawan?
Atau karena pengalaman aktual perusahaan berbeda dari asumsi sebelumnya?
Pertanyaan-pertanyaan tersebut jauh lebih penting daripada sekadar mengetahui angka akhirnya.
Karena itu, aktuaria dapat membantu perusahaan melihat kewajiban imbalan kerja dari perspektif risiko, bukan hanya perspektif perhitungan.
Perusahaan Tidak Perlu Menanggung Kompleksitasnya Sendiri
Memahami konsep risiko dalam aktuaria penting bagi HR, Finance, dan manajemen. Namun, melakukan valuasi secara tepat membutuhkan metodologi, data, asumsi, dan pemahaman terhadap standar akuntansi yang saling berkaitan.
PSAK 219 juga menempatkan asumsi aktuaria sebagai bagian penting dalam pengukuran kewajiban manfaat pasti.
Karena itu, perusahaan sebaiknya tidak melihat laporan aktuaria sebagai sekadar formalitas untuk audit. Valuasi yang dilakukan dengan tepat dapat membantu perusahaan memahami kewajiban imbalan kerja secara lebih realistis dan mengurangi risiko koreksi dalam laporan keuangan.
Jika perusahaan Anda membutuhkan dukungan untuk memastikan perhitungan dilakukan dengan metodologi dan asumsi yang tepat, konsultan aktuaria dapat membantu melalui jasa perhitungan imbalan kerja karyawan yang akurat dan terdokumentasi dengan baik. Tim imbalankerja.id siap membantu perusahaan menyiapkan valuasi aktuaria untuk kebutuhan pelaporan keuangan, kepatuhan PSAK 219, dan proses audit.
Siap Hadapi Audit Tanpa Revisi?
Dapatkan laporan valuasi aktuaria PSAK 219 yang akurat, sesuai regulasi terbaru, dan 100% didukung saat audit bersama aktuaris tersertifikasi kami.