Bagi banyak perusahaan, imbalan kerja baru menjadi perhatian ketika laporan keuangan memasuki proses audit. Padahal, kewajiban kepada karyawan tidak muncul hanya ketika karyawan pensiun atau terkena pemutusan hubungan kerja.
Sepanjang karyawan memberikan jasa kepada perusahaan, kewajiban imbalan kerja dapat terus terbentuk. Karena itu, mengabaikannya bukan berarti kewajiban tersebut hilang. Justru, perusahaan berisiko baru menyadari besarnya kewajiban ketika dampaknya sudah masuk ke laporan keuangan.
PSAK 219 mengatur akuntansi imbalan kerja dan mencakup antara lain imbalan kerja jangka pendek, imbalan pascakerja, imbalan kerja jangka panjang lainnya, serta pesangon. PSAK 219 juga merupakan penomoran baru dari PSAK 24 dalam SAK Indonesia.
Imbalan Kerja Adalah Kewajiban yang Perlu Diukur
Kesalahan yang sering terjadi adalah menganggap imbalan kerja hanya berkaitan dengan pembayaran pesangon di masa depan.
Untuk program imbalan pasti, perusahaan perlu memperkirakan kewajiban yang telah terbentuk berdasarkan jasa karyawan sampai tanggal pelaporan. Nilainya tidak selalu sama dengan jumlah uang yang mungkin dibayarkan perusahaan pada saat ini.
Perhitungan perlu mempertimbangkan kondisi karyawan, masa kerja, proyeksi gaji, kemungkinan karyawan tetap bekerja hingga periode tertentu, serta asumsi keuangan dan demografis yang relevan.
Inilah alasan mengapa perhitungan imbalan kerja tidak cukup dilakukan dengan sekadar mengalikan jumlah karyawan dengan estimasi pesangon.
Dampaknya Langsung Terhadap Laporan Keuangan
Kewajiban imbalan kerja dapat memengaruhi angka yang disajikan perusahaan dalam laporan keuangan.
Jika kewajiban dihitung terlalu rendah, liabilitas perusahaan dapat terlihat lebih kecil dari kondisi yang seharusnya. Sebaliknya, perhitungan yang terlalu tinggi juga dapat memengaruhi beban dan posisi keuangan perusahaan.
Bagi Finance, masalahnya bukan hanya mengenai angka. Perubahan kewajiban imbalan kerja dapat memengaruhi proses tutup buku, rekonsiliasi, dan pembahasan dengan auditor.
Bagi manajemen, angka yang tidak akurat juga dapat membuat gambaran mengenai biaya tenaga kerja dan kewajiban perusahaan di masa depan menjadi kurang tepat.
Risiko Muncul Saat Audit
Imbalan kerja sering menjadi area yang membutuhkan perhatian khusus karena perhitungannya melibatkan estimasi dan asumsi.
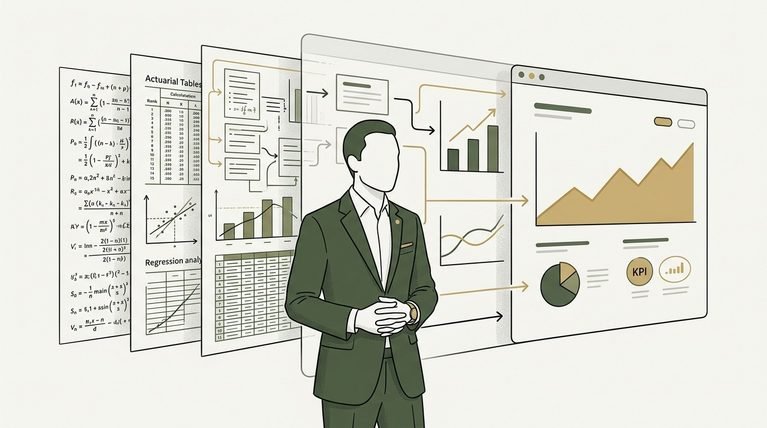
Untuk program imbalan pasti, PSAK 219 menggunakan pendekatan pengukuran yang membutuhkan pertimbangan aktuaria. Dalam praktiknya, kualitas data karyawan dan asumsi yang digunakan akan sangat menentukan hasil valuasi.
Masalah dapat muncul ketika perusahaan menggunakan data yang tidak lengkap, asumsi yang tidak diperbarui, atau perhitungan internal yang tidak memiliki dokumentasi metodologi yang memadai.
Jika angka tersebut kemudian dipertanyakan auditor, perusahaan mungkin harus melakukan penyesuaian sebelum laporan keuangan dapat diselesaikan.
Artinya, mengabaikan imbalan kerja dapat berubah menjadi masalah yang lebih besar pada saat perusahaan justru membutuhkan laporan keuangan yang siap diaudit.
Mengapa Perhitungannya Tidak Bisa Sederhana?
Valuasi aktuaria melihat kewajiban perusahaan dari perspektif jangka panjang.
Aktuaris tidak hanya melihat berapa gaji karyawan hari ini. Perhitungan dapat mempertimbangkan bagaimana gaji berkembang, berapa lama karyawan diperkirakan bekerja, kemungkinan karyawan keluar sebelum pensiun, serta nilai waktu dari pembayaran manfaat di masa depan.
Karena itu, asumsi seperti tingkat diskonto, kenaikan gaji, turnover, dan mortalitas perlu ditetapkan secara tepat dan didokumentasikan.
Kesalahan kecil dalam data atau asumsi dapat memengaruhi hasil akhir. Semakin besar jumlah karyawan dan semakin kompleks struktur manfaat perusahaan, semakin penting pula proses valuasi dilakukan dengan metodologi yang tepat.
Jangan Menunggu Sampai Ada Masalah
Perusahaan tidak perlu menunggu auditor menemukan permasalahan untuk mulai memperhatikan kewajiban imbalan kerja.
Langkah yang lebih baik adalah memastikan sejak awal bahwa data karyawan tersedia dengan benar, kebijakan manfaat dipahami, dan perhitungan dilakukan menggunakan metode yang sesuai dengan PSAK 219.
Laporan aktuaria yang disusun dengan baik juga dapat membantu Finance memahami posisi kewajiban perusahaan dan memberikan dasar yang lebih kuat untuk perencanaan biaya SDM.
Bagi HR, informasi tersebut dapat menjadi bagian dari pengelolaan kewajiban perusahaan terhadap karyawan. Bagi manajemen, informasi yang akurat membantu pengambilan keputusan dengan dasar yang lebih jelas.
Pastikan Kewajiban Imbalan Kerja Terukur dengan Tepat
Imbalan kerja bukan sekadar angka tambahan dalam laporan keuangan. Di dalamnya terdapat kewajiban perusahaan kepada karyawan yang perlu diukur, dicatat, dan diungkapkan secara tepat.
Mengabaikannya dapat meningkatkan risiko salah saji laporan keuangan, koreksi saat audit, serta kesulitan dalam memperkirakan kewajiban perusahaan di masa depan.
Karena perhitungannya membutuhkan metodologi, data, asumsi, dan keahlian khusus, perusahaan tidak harus mengerjakan seluruh proses tersebut sendiri. Dukungan konsultan aktuaria dapat membantu memastikan valuasi dilakukan secara sistematis dan dapat dipertanggungjawabkan.
Jika perusahaan Anda membutuhkan bantuan untuk kebutuhan audit maupun pelaporan keuangan, imbalankerja.id menyediakan jasa perhitungan imbalan kerja karyawan dengan pendekatan yang terstruktur dan terdokumentasi. Tim kami siap membantu perusahaan memahami kewajiban imbalan kerja dan menyiapkan laporan aktuaria sesuai kebutuhan perusahaan.
Siap Hadapi Audit Tanpa Revisi?
Dapatkan laporan valuasi aktuaria PSAK 219 yang akurat, sesuai regulasi terbaru, dan 100% didukung saat audit bersama aktuaris tersertifikasi kami.