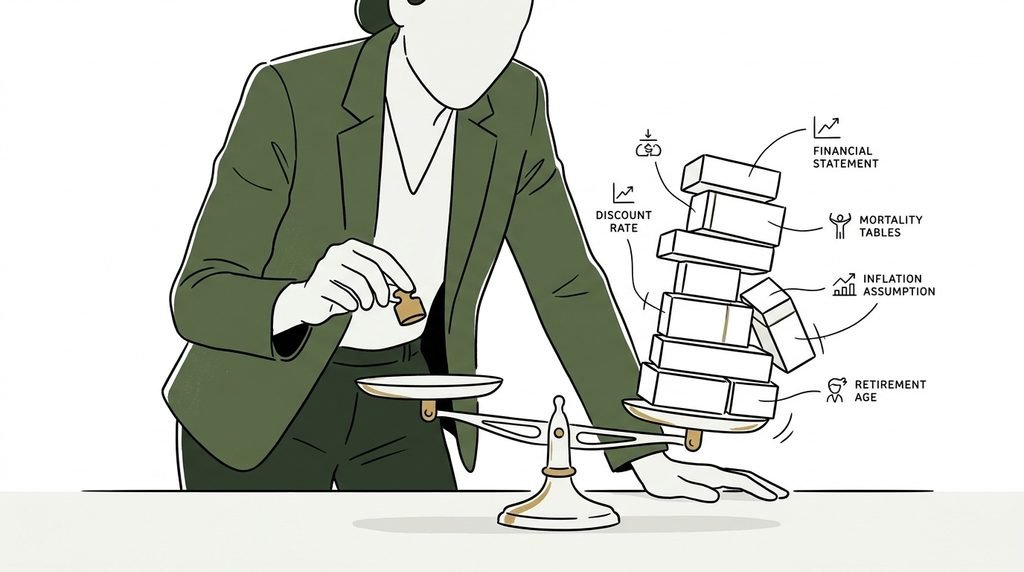
Banyak perusahaan melihat angka kewajiban imbalan kerja sebagai hasil akhir dari sebuah perhitungan. Padahal, angka tersebut sangat dipengaruhi oleh asumsi yang digunakan dalam proses valuasi aktuaria.
Salah satu contoh paling penting adalah tingkat diskonto.
Perubahan asumsi yang terlihat kecil dapat mengubah nilai kewajiban imbalan kerja secara signifikan. Dampaknya tidak berhenti pada laporan aktuaria, tetapi dapat masuk ke laporan posisi keuangan, beban perusahaan, hingga proses audit.
Karena itu, memahami asumsi aktuaria bukan hanya urusan aktuaris. HR, Finance, dan manajemen juga perlu memahami mengapa angka tersebut dapat berubah.
Asumsi Aktuaria Menentukan Nilai Kewajiban
Dalam PSAK 219, perhitungan imbalan kerja menggunakan berbagai asumsi untuk memperkirakan kewajiban perusahaan di masa depan.
Beberapa di antaranya adalah tingkat diskonto, kenaikan gaji, tingkat turnover, dan asumsi demografis seperti mortalitas.
Sederhananya, aktuaris tidak hanya bertanya, “Berapa manfaat yang harus dibayar?”
Pertanyaannya lebih jauh: kapan manfaat tersebut kemungkinan dibayarkan, berapa besar nilainya pada saat itu, dan berapa kemungkinan karyawan tetap bekerja sampai waktu tersebut?
Karena itu, perubahan satu asumsi dapat memengaruhi keseluruhan proyeksi.
Mengapa Tingkat Diskonto Sangat Berpengaruh?
Tingkat diskonto digunakan untuk mengubah nilai manfaat yang akan dibayarkan di masa depan menjadi nilai kini.
Misalnya, perusahaan memiliki kewajiban manfaat yang baru akan dibayarkan bertahun-tahun kemudian. Nilai kewajiban tersebut tidak langsung dicatat sebesar nominal pembayaran di masa depan.
Nilainya perlu dihitung kembali berdasarkan kondisi pada tanggal laporan.
Di sinilah tingkat diskonto menjadi penting.
Jika tingkat diskonto berubah, nilai kini kewajiban juga dapat berubah. Bahkan ketika jumlah karyawan, gaji saat ini, dan masa kerja tidak berubah sama sekali, angka kewajiban yang dihitung dapat berbeda.
Artinya, laporan keuangan dapat berubah bukan karena perusahaan tiba-tiba memiliki lebih banyak karyawan atau menaikkan gaji, tetapi karena asumsi ekonomi yang digunakan dalam valuasi berubah.
Bukan Hanya Diskonto yang Berpengaruh
Tingkat kenaikan gaji juga memiliki dampak besar.
Manfaat imbalan kerja tertentu berkaitan dengan penghasilan karyawan pada masa mendatang. Karena itu, aktuaris perlu membuat proyeksi mengenai perkembangan gaji.
Jika asumsi kenaikan gaji terlalu rendah, kewajiban yang dihitung berpotensi lebih kecil dari kondisi yang seharusnya. Sebaliknya, asumsi yang lebih tinggi dapat meningkatkan nilai kewajiban.
Hal yang sama berlaku pada tingkat turnover.
Jika perusahaan memperkirakan banyak karyawan akan berhenti sebelum mencapai masa pensiun, kewajiban yang diproyeksikan dapat berbeda dibandingkan perusahaan dengan tingkat turnover yang rendah.
Jadi, asumsi aktuaria bukan angka yang dipilih secara sembarangan. Setiap asumsi harus memiliki dasar yang dapat dipertanggungjawabkan.
Dampaknya Bisa Masuk ke Laporan Keuangan
Bagi Finance, persoalan utamanya bukan sekadar apakah laporan aktuaria terlihat masuk akal.
Yang lebih penting adalah bagaimana perubahan hasil valuasi memengaruhi laporan keuangan perusahaan.
Perubahan asumsi dapat memengaruhi nilai kewajiban imbalan kerja yang disajikan dalam laporan posisi keuangan. Dalam kondisi tertentu, perubahan tersebut juga dapat memengaruhi pengakuan beban atau penghasilan komprehensif lain sesuai ketentuan PSAK 219.
Bagi manajemen, perubahan ini penting karena angka kewajiban imbalan kerja merupakan bagian dari gambaran kondisi keuangan perusahaan.
Jika nilainya terlalu rendah, perusahaan dapat memiliki gambaran yang kurang tepat mengenai kewajiban jangka panjangnya.
Sebaliknya, jika asumsi tidak realistis dan menghasilkan kewajiban yang terlalu tinggi, manajemen juga dapat mengambil keputusan berdasarkan informasi yang kurang tepat.
Mengapa Auditor Memperhatikan Asumsi?
Auditor tidak hanya melihat angka akhir.
Auditor juga dapat mempertanyakan bagaimana angka tersebut diperoleh, data apa yang digunakan, metode apa yang diterapkan, dan apakah asumsi yang digunakan memiliki dasar yang memadai.
Inilah salah satu alasan mengapa valuasi aktuaria tidak cukup dilakukan hanya dengan memasukkan data karyawan ke spreadsheet.
Model perhitungan harus konsisten dengan metodologi yang tepat, sementara asumsi perlu didukung oleh pertimbangan aktuaria dan data yang relevan.
Kesalahan pada satu asumsi dapat merambat ke berbagai bagian perhitungan. Jika dampaknya material, perusahaan dapat menghadapi koreksi dalam proses audit atau perlu melakukan penyesuaian terhadap laporan keuangan.
Jangan Hanya Melihat Angka Akhir
Bagi HR dan Finance, salah satu langkah penting adalah memahami asumsi yang terdapat dalam laporan aktuaria.
Tanyakan mengapa tingkat diskonto tersebut digunakan.
Pahami dasar asumsi kenaikan gaji.
Perhatikan apakah asumsi turnover masih mencerminkan kondisi perusahaan.
Pastikan data karyawan yang digunakan juga sudah benar.
Pendekatan ini membantu perusahaan tidak sekadar menerima angka kewajiban, tetapi memahami faktor yang membuat angka tersebut berubah dari tahun ke tahun.
Hal ini juga penting ketika terjadi perubahan yang cukup besar dibandingkan periode sebelumnya. Perubahan tersebut belum tentu berarti ada kesalahan. Bisa saja kondisi ekonomi, karakteristik tenaga kerja, atau asumsi aktuaria memang berubah.
Namun, perubahan yang material tetap perlu dapat dijelaskan dan didokumentasikan dengan baik.
Ketepatan Asumsi Adalah Bagian dari Pengendalian Risiko
Valuasi aktuaria pada dasarnya bukan hanya pekerjaan untuk menghasilkan satu angka kewajiban.
Hasilnya digunakan perusahaan untuk menyusun laporan keuangan dan memahami potensi kewajiban kepada karyawan di masa depan.
Karena itu, kualitas asumsi menjadi bagian penting dari pengendalian risiko laporan keuangan.
Perusahaan membutuhkan proses yang dapat menjelaskan hubungan antara data karyawan, asumsi aktuaria, metodologi perhitungan, dan angka akhir yang masuk ke laporan keuangan.
Jika proses tersebut dilakukan dengan benar, manajemen akan memiliki dasar yang lebih kuat untuk memahami perubahan kewajiban dan mempersiapkan kebutuhan audit.
Pastikan Asumsi Dapat Dipertanggungjawabkan
Satu asumsi memang dapat mengubah angka dalam laporan keuangan. Namun, masalah sebenarnya bukan terletak pada perubahan angka tersebut.
Yang lebih penting adalah apakah perubahan itu dapat dijelaskan secara metodologis dan didukung oleh dasar yang memadai.
Perhitungan imbalan kerja membutuhkan pemahaman terhadap PSAK 219, metodologi valuasi aktuaria, data karyawan, serta berbagai asumsi yang digunakan dalam proyeksi. Karena itu, perusahaan tidak harus menangani seluruh proses teknis tersebut sendiri.
Jika perusahaan Anda membutuhkan bantuan untuk memastikan kewajiban imbalan kerja dihitung dengan metodologi dan asumsi yang tepat, imbalankerja.id siap membantu melalui jasa perhitungan imbalan kerja karyawan yang akurat dan terdokumentasi dengan baik. Dengan dukungan konsultan aktuaria yang memahami kebutuhan perusahaan, proses pelaporan dan audit dapat dipersiapkan dengan lebih terstruktur.
Siap Hadapi Audit Tanpa Revisi?
Dapatkan laporan valuasi aktuaria PSAK 219 yang akurat, sesuai regulasi terbaru, dan 100% didukung saat audit bersama aktuaris tersertifikasi kami.