Bagi perusahaan, angka kewajiban pensiun yang muncul dalam laporan keuangan sering terlihat seperti satu angka sederhana. Namun di balik angka tersebut terdapat berbagai asumsi mengenai masa kerja, gaji, kemungkinan karyawan berhenti, usia pensiun, hingga kondisi pasar.
Karena itu, kewajiban pensiun bukan sekadar menghitung berapa besar manfaat yang akan diterima karyawan. Dalam konteks PSAK 219, pengukuran program imbalan pasti mempertimbangkan nilai kini kewajiban dan berbagai asumsi aktuaria yang memengaruhi estimasi pembayaran di masa depan. PSAK 219 sendiri tercantum sebagai standar akuntansi yang berlaku dalam SAK Indonesia.
Mengapa Angkanya Bisa Berubah?
Salah satu hal yang sering membingungkan manajemen adalah ketika kewajiban pensiun berubah cukup besar, padahal jumlah karyawan tidak banyak berubah.
Penyebabnya adalah angka tersebut merupakan hasil proyeksi, bukan sekadar akumulasi manfaat yang sudah menjadi hak karyawan.
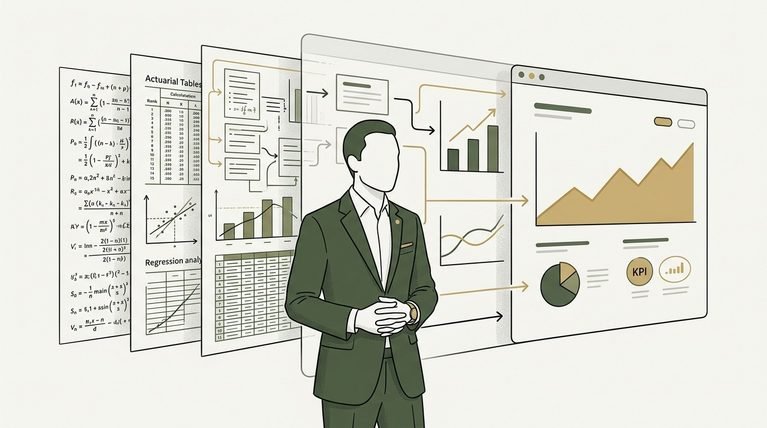
Aktuaris perlu memperkirakan manfaat yang akan dibayarkan pada masa mendatang, kemudian menghitung nilai kininya. Dalam proses tersebut, asumsi seperti kenaikan gaji, turnover, mortalitas, dan tingkat diskonto dapat memengaruhi hasil akhir.
Dengan kata lain, perubahan kondisi bisnis atau pasar dapat memengaruhi angka kewajiban yang tercatat di laporan keuangan.
Angka Pensiun Bukan Hanya Soal Gaji Hari Ini
Kesalahan yang cukup umum adalah menganggap kewajiban pensiun dapat dihitung berdasarkan gaji karyawan saat ini.
Padahal, untuk program manfaat pasti yang menggunakan proyeksi gaji, perhitungan perlu mempertimbangkan estimasi manfaat berdasarkan kondisi ketika karyawan memasuki masa pensiun. Metode Projected Unit Credit juga mempertimbangkan estimasi kenaikan gaji di masa depan.
Artinya, perusahaan dengan banyak karyawan muda bisa saja memiliki kewajiban yang terlihat berbeda dibandingkan perusahaan dengan struktur karyawan yang lebih senior.
Semakin panjang periode menuju pensiun, semakin banyak asumsi yang berperan dalam menentukan nilai kewajiban saat ini.
Tingkat Diskonto Dapat Mengubah Nilai Kewajiban
Faktor lain yang sangat penting adalah tingkat diskonto.
Sederhananya, manfaat yang baru akan dibayarkan beberapa tahun mendatang tidak langsung dicatat dengan nilai nominal masa depannya. Nilai tersebut dihitung kembali menjadi nilai kini.
Dalam pengukuran kewajiban imbalan pasti, tingkat diskonto merujuk pada kondisi pasar dan karakteristik mata uang serta estimasi periode pembayaran.
Akibatnya, perubahan tingkat diskonto dapat membuat kewajiban naik atau turun meskipun data karyawan relatif tidak berubah.
Bagi Finance, perubahan seperti ini penting karena dapat memengaruhi angka liabilitas dan komponen biaya yang berkaitan dengan imbalan kerja.
Risiko Ketika Angka Tidak Akurat
Masalah terbesar bukan sekadar selisih angka.
Jika kewajiban yang dicatat terlalu rendah, laporan keuangan dapat memberikan gambaran yang kurang tepat mengenai kewajiban perusahaan kepada karyawan.
Sebaliknya, estimasi yang terlalu tinggi juga dapat memengaruhi bagaimana manajemen melihat posisi keuangan dan kebutuhan biaya SDM ke depan.
Kualitas data menjadi salah satu titik awal yang sangat penting. Kesalahan tanggal lahir, masa kerja, status karyawan, atau data gaji dapat memengaruhi hasil valuasi. Prinsipnya sederhana: jika data awal bermasalah, hasil perhitungannya juga berisiko tidak akurat.
Risiko tersebut menjadi semakin penting ketika angka kewajiban harus digunakan untuk kebutuhan audit laporan keuangan.
Mengapa Perusahaan Membutuhkan Valuasi Aktuaria?
Perhitungan kewajiban pensiun memiliki banyak variabel yang saling berhubungan. Karena itu, pekerjaan ini tidak ideal jika hanya diperlakukan sebagai pekerjaan administratif HR atau sekadar membuat formula spreadsheet.
Valuasi aktuaria membutuhkan metodologi, asumsi, data karyawan, serta pemahaman terhadap standar akuntansi yang relevan.
Bagi manajemen, laporan aktuaria bukan hanya dokumen untuk memenuhi kebutuhan audit. Hasilnya dapat membantu perusahaan memahami besarnya kewajiban imbalan kerja dan melihat bagaimana perubahan asumsi dapat memengaruhi laporan keuangan.
Pendekatan ini juga membuat Finance dan HR dapat berdiskusi berdasarkan angka yang lebih terstruktur, bukan sekadar estimasi internal.
Angka yang Perlu Dipahami Manajemen
Manajemen tidak harus memahami seluruh perhitungan aktuaria secara teknis.
Namun, ada beberapa pertanyaan penting yang sebaiknya dapat dijawab:
- Dari mana data karyawan yang digunakan berasal?
- Asumsi apa yang digunakan dalam valuasi?
- Mengapa tingkat diskonto tersebut dipilih?
- Bagaimana kenaikan gaji diproyeksikan?
- Bagaimana turnover dan mortalitas diperhitungkan?
- Bagaimana hasil valuasi memengaruhi laporan keuangan?
Pemahaman tersebut membantu perusahaan tidak hanya menerima angka kewajiban pensiun, tetapi juga memahami alasan di balik angka tersebut.
Pastikan Angka Kewajiban Dapat Dipertanggungjawabkan
Pada akhirnya, angka kewajiban pensiun harus lebih dari sekadar angka yang terlihat masuk akal.
Perusahaan membutuhkan perhitungan yang menggunakan metodologi tepat, asumsi yang dapat dipertanggungjawabkan, dan dokumentasi yang memadai untuk kebutuhan pelaporan serta audit.
PSAK 219 mengatur pengukuran kewajiban imbalan pasti, termasuk penggunaan asumsi aktuarial dan pengukuran berbasis nilai kini.
Karena itu, perusahaan tidak perlu mengambil seluruh beban teknis tersebut secara internal. Konsultan aktuaria dapat membantu memastikan proses valuasi dilakukan secara sistematis dan hasilnya dapat digunakan sebagai dasar pelaporan keuangan.
Jika perusahaan Anda membutuhkan dukungan untuk menghitung dan mendokumentasikan kewajiban tersebut, imbalankerja.id menyediakan jasa perhitungan imbalan kerja karyawan untuk membantu kebutuhan valuasi aktuaria, kepatuhan PSAK 219, dan kesiapan audit. Tim kami siap mendiskusikan kebutuhan perusahaan Anda agar angka kewajiban imbalan kerja dapat dipahami dan dipertanggungjawabkan dengan lebih baik.
Siap Hadapi Audit Tanpa Revisi?
Dapatkan laporan valuasi aktuaria PSAK 219 yang akurat, sesuai regulasi terbaru, dan 100% didukung saat audit bersama aktuaris tersertifikasi kami.